D Prime(Doo Prime)を日本語で徹底解説|評判・安全性・税金2026
| 海外FX業者 | 業者情報 |
|---|---|
 BigBoss | 最大レバレッジ2222倍と圧倒的な約定力が魅力。 仮想通貨入出金や豪華ボーナスも充実しており、ハイレバトレーダーに人気の海外FX業者。 |
 XM | 豊富な口座タイプと入金ボーナス、日本語サポートも完備。 初心者から上級者まで安心して利用できる定番の海外FX会社。 |
 TitanFX | スプレッドの狭さと高い約定スピードが魅力で、取引コストを抑えたい中上級者に最適。 ゼロカット採用でリスク管理も安心できる環境を提供しています。 |
※本記事は2026年09月時点の情報に基づいています。
D Prime(Doo Prime)は、2014年設立のDoo Groupが運営する海外FXブローカーで、最大2,000倍のレバレッジと午前10時~午後11時までの日本語サポートが特徴です。ただし日本の金融庁には無登録である点に必ず注意が必要です。
この記事の要点
- D Primeはグローバル利用者52万人超のDoo Groupが運営し、マンチェスター・ユナイテッドの公式スポンサーを務める実績あるブローカーです。
- 最大レバレッジ2,000倍・ECN口座のスプレッド0.0pips〜・スワップフリー・ゼロカットを備え、取引コスト面の競争力は高い水準にあります。
- 日本の金融庁からは無登録業者として警告対象であり、信託保全はなく分別管理のみである点が最大の注意点です。
- 出金拒否の噂の多くは規約違反やKYC(本人確認)未完了が原因で、通常の取引なら出金は実行されます。
- 海外FXの利益は総合課税の雑所得で、5〜45%の累進税率と住民税10%が課される点を理解して利用しましょう。
目次
- 1 D Primeとは?運営会社Doo Groupの基本情報
- 2 D Primeのライセンスは?金融庁の規制上の位置付け
- 3 D Primeの資金管理は安全?信託保全と分別管理の違い
- 4 D Primeのレバレッジは何倍?最大2,000倍の実態
- 5 D Primeのスプレッドは?口座タイプ別の比較
- 6 D Primeのスワップフリーとゼロカットは?
- 7 D Primeのストップレベルなど注意すべきデメリットは?
- 8 D Primeは他の海外FXと比べてどう?主要5社比較
- 9 D Primeの出金拒否は本当?噂の真相を検証
- 10 D Primeの偽サイトに注意!正規サイトの見分け方
- 11 D Primeの口座開設手順は?KYCと入出金方法
- 12 D Primeの利益にかかる税金は?確定申告の基礎
- 13 D Primeはこんな人におすすめ
- 14 D Primeに関するよくある質問(FAQ)
- 15 まとめ
D Primeとは?運営会社Doo Groupの基本情報
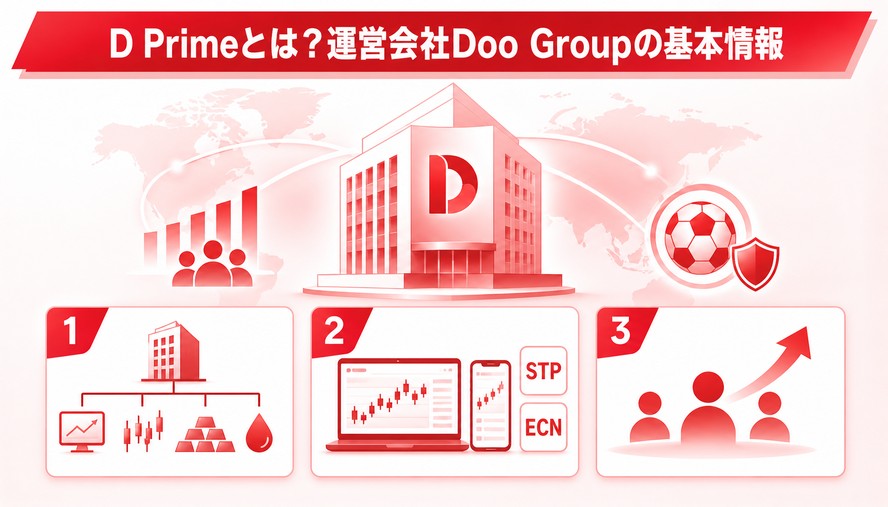
D Prime(Doo Prime)は、2014年に設立されたDoo Groupを運営母体とする海外FXブローカーです。グループ全体のアクティブユーザーおよび開設口座数は世界で52万人を超えており、海外FX業界では中堅〜大手の規模に位置づけられます。
Doo Groupの知名度を支える象徴的な実績が、英プレミアリーグの名門「マンチェスター・ユナイテッド」とのグローバルパートナーシップ契約です。世界的なサッカークラブとスポンサー契約を締結できる企業体力があること自体が、一定の資本的バックグラウンドを示す材料といえます(出典:Doo Prime 公式メディア・企業情報ポータル)。
FX通貨ペアは60種類以上を取り扱い、貴金属・原油などのCFD銘柄も提供しています。取引プラットフォームや口座タイプは、STP方式とECN方式の両方に対応しており、初心者からスキャルパーまで幅広い層をカバーする設計です。
なお、公式サイトのURLは「https://www.dprimejp.com/」および運営グループの「https://www.dooprime.com/」です。後述しますが、模倣した偽サイトが存在するため、アクセス時はURLを一文字ずつ確認する習慣をつけましょう。
D Primeのライセンスは?金融庁の規制上の位置付け
D Primeはバヌアツ・モーリシャス・セーシェルなど複数国の金融ライセンスを保有していますが、日本の金融庁には登録していない無登録業者です。
具体的には、D Primeはバヌアツ金融サービス委員会、モーリシャス金融サービス委員会、セーシェル金融庁等の認可を保持しています(出典:D Prime D Primeの歩み)。海外FX業者が一般的に取得するオフショアライセンスであり、複数国で認可を受けている点は運営実態の裏付けの一つです。
一方で、日本の金融庁からは金融商品取引法に基づく登録を受けていない無登録業者として、警告公表の対象となっています(出典:金融庁 無登録で金融商品取引業を行う者の名称等について)。金融庁は海外に所在する無登録業者とのFX取引について、トラブル時に救済が難しい点を繰り返し注意喚起しています(出典:金融庁 無登録の海外所在業者による勧誘にご注意ください)。
ただし、無登録業者であること=利用者が違法、という意味ではありません。個人投資家が自発的に海外ブローカーを選んで取引する行為自体は、日本の法律上処罰の対象となりません。あくまで「日本の投資家保護制度の外にある」という前提でリスクを引き受ける必要がある、と理解してください。
▼関連記事
D Primeの資金管理は安全?信託保全と分別管理の違い
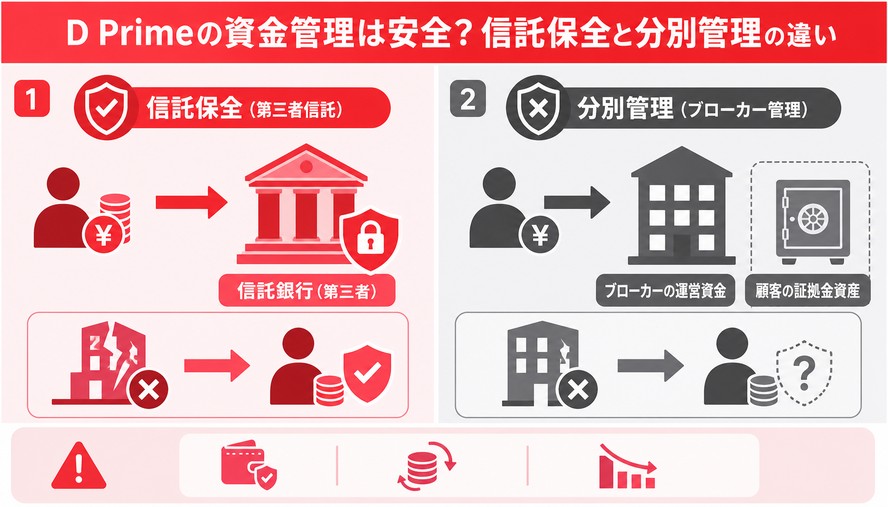
D Primeが採用しているのは分別管理であり、日本の国内FXで一般的な信託保全(第三者信託銀行による全額保全)ではありません。資金の安全性を判断する上で最も重要なポイントです。
分別管理とは、顧客から預かった証拠金資産と、ブローカー自体の事業運営資金を、別個の銀行口座で区分して保管する形態を指します。日常的な混同は防げますが、万一ブローカーが破綻した場合に、預けた資金が全額返還される法的な保証があるわけではありません。
一方、信託保全は、顧客資産を第三者である信託銀行に預け、ブローカーが破綻しても顧客に返還される仕組みです。日本国内の金融商品取引業者には信託保全が義務付けられていますが、D Primeを含む多くの海外FX業者はこの制度の対象外です。
したがって、「複数国のライセンスがあるから資金は100%安全」と考えるのは誤りです。信託保全がない以上、預ける資金は生活に影響しない余剰資金にとどめ、こまめに出金してブローカーに置く残高を最小化するのが実務的なリスク管理となります。
▼関連記事
D Primeのレバレッジは何倍?最大2,000倍の実態
D Primeは通常のFX通貨ペア取引で最大2,000倍という業界最高水準のレバレッジを提供しています。少ない証拠金で大きなポジションを持てる点が最大の魅力です(出典:Doo Prime 公式サイト 取引条件・価格設定)。
一方で、仮想通貨CFD取引における最大レバレッジは100倍に制限されています。ボラティリティ(価格変動の大きさ)が高い仮想通貨では、リスク管理の観点からレバレッジを抑える設計になっているためです。取引する銘柄によって上限が変わる点は事前に押さえておきましょう。
高レバレッジは資金効率を高める反面、わずかな逆行でも証拠金維持率が急低下します。D Primeでは証拠金維持率が10%を下回った時点で強制ロスカットが執行されるため、2,000倍で取引する場合はロスカットまでの値幅が非常に狭くなる点に注意が必要です。
初心者がいきなり2,000倍で取引するのは推奨できません。実効レバレッジ(実際に建てているポジション量÷口座残高)を数十倍程度に抑え、余裕を持った証拠金でポジションを管理することが、高レバレッジ環境を活かす前提条件になります。
▼関連記事
D Primeのスプレッドは?口座タイプ別の比較
D Primeのスプレッドは口座タイプによって大きく異なり、コスト重視ならECN口座、シンプルさ重視ならSTP口座が基本の選び方です。以下の表で口座タイプ別の特徴を比較します。
| 口座タイプ | 方式 | 最低スプレッド | 向いている人 |
|---|---|---|---|
| STP口座 | STP方式 | 1pips~ | 取引手数料込みで完結させたい人 |
| ECN口座 | ECN方式 | 0.0pips〜 | スキャルピング・低スプレッド重視する人 |
| CENT口座 | STP方式 | 1pips~ | 海外FX取引の練習や新しい手法のテストをしたい人 |
STP方式とは、顧客の注文をディーラーの人的介入なしにLP(流動性提供者)へ直接カバー注文として流すディーリング方式です。D PrimeのSTP口座では、USD/JPYの平均スプレッドが約1.5〜1.8pipsで推移します。
ECN方式とは、顧客の注文が電子取引ネットワークを通じてインターバンク市場の参加者の注文と直接合致する方式です。D PrimeのECN口座では最小スプレッドが0.0pipsから提供され、代わりに取引ごとの手数料が発生する形が一般的です。
スキャルピングや高頻度取引を行うならECN口座、取引回数が少なくコストをシンプルに把握したいならSTP口座という選び分けが実務的です。取引スタイルが定まっていない初心者は、まずSTP口座から始めて感覚を掴むのがよいでしょう。
▼関連記事
D Primeのスワップフリーとゼロカットは?
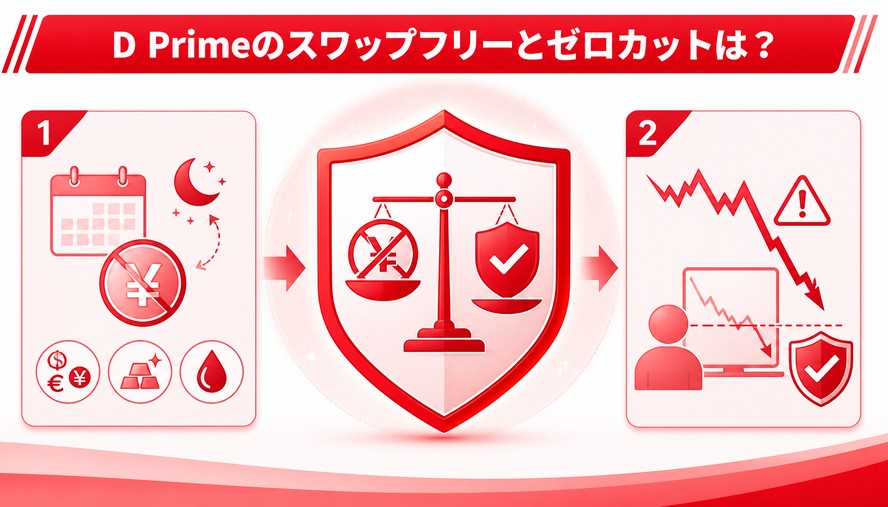
D Primeは主要通貨ペア・貴金属・原油などにスワップフリー環境を提供し、さらに追証が発生しないゼロカットシステムを導入しています。長期保有派とハイレバ派の双方にメリットがある構成です。
スワップフリーとは、日を跨いでポジションを保有した際に発生するスワップポイントの受け払いを免除する制度です。世界的な高金利局面ではスワップコスト(マイナススワップ)が長期保有の負担になりますが、D Primeでは主要通貨ペア・貴金属・原油などでスワップフリーが適用され、負担を抑えられます(出典:Doo Prime 公式サイト 取引条件・価格設定)。実際、スワップコストを避けたいトレーダーがスワップフリー口座を提供する業者へ流入する動きが広がっています。
ゼロカットシステムとは、相場急変時に口座残高がマイナスとなった際、ブローカー側がマイナス分を補填する制度です。D Primeではゼロカットが導入されているため、レバレッジ2,000倍で取引して急変動に巻き込まれても、口座残高がマイナスになった分は補填され、追証(追加証拠金)を請求されることはありません。
つまり、D Primeで発生しうる損失は最大でも入金額までに限定されます。国内FXのように相場急変で入金額を超える借金を負うリスクがない点は、高レバレッジ業者を選ぶ大きな理由になります。
▼関連記事
D Primeのストップレベルなど注意すべきデメリットは?
D Primeは、ストップレベルの存在といった、利用前に把握しておくべきデメリットがあります。メリットだけでなく弱点も理解して選びましょう。
ストップレベルとは、指値・逆指値注文を設置する際、現在の市場価格から最低限離さなければならない価格幅を指します。ストップレベルが広い銘柄では、現在値のすぐ近くに利確・損切り注文を置けないため、細かい値幅を狙うスキャルピングでは不利になる場面があります。取引前に、MT4やMT5で、利用したい銘柄のストップレベルを必ず確認しておきましょう。
デメリットを整理すると、主に以下の5点です。
- 信託保全がなく分別管理のみ
- ストップレベルが5.0pipsと広める
- STP口座のスプレッドが他社に比べてやや広め
- 日本国内での情報量(認知度)が少ない
- ボーナス・キャンペーンがほぼ開催されない
D Primeは他の海外FXと比べてどう?主要5社比較
D Primeはレバレッジ2,000倍で他社を上回りますが、ロスカット水準やスプレッドでは一長一短があります。以下の表で主要5社を比較します。
| 業者 | 設立 | 最大レバレッジ | 標準スプレッド(USD/JPY) | ロスカット水準 | ゼロカット |
|---|---|---|---|---|---|
| D Prime | 2014年 | 2,000倍 | 約1.5~1.8pips | 10% | あり |
| XMTrading | 2009年 | 1,000倍 | 約1.5〜2.5spips | 20% | あり |
| FXGT | 2019年 | 5,000倍 | 約1.5〜1.7pips | 0~40% | あり |
| Exness | 2008年 | 無制限(条件付) | 約1.1pips | 0% | あり |
| Vantage Trading | 2009年 | 1,000倍 | 約1.5pips〜1.6pips | 20% | あり |
レバレッジだけを見れば、Exnessの無制限(条件付き)を除けばD Primeの2,000倍が最上位です。少額資金で大きなポジションを狙いたいなら、D Primeの高レバレッジは明確な強みになります。
一方、スプレッドの狭さを最優先するならExness(約1.1pips)やVantage Trading(約1.5pips〜1.6pips)、含み損への耐性を重視するならロスカット水準0%のExnessやFXGTが有利です。
まとめると、D Primeは「高レバレッジ+スワップフリー+マンチェスター・ユナイテッドという知名度」を評価する人に向き、「極限までコストを削りたい」人は他社も比較検討する価値があります。
D Primeの出金拒否は本当?噂の真相を検証
D Primeに関する「出金拒否」の噂の多くは、規約違反やKYC(本人確認)未完了が原因であり、通常の取引ルール内であれば出金は実行されます。噂を鵜呑みにせず、原因を切り分けて理解することが大切です。
出金トラブルは、大きく「規約違反による凍結」と「KYC審査の遅延」の2つに分けられます。前者は、禁止されている両建て・アービトラージ・ボーナスの不正利用などが該当し、利用規約で明示的に禁止されているため、抵触すれば出金が止まるのは当然の結果です。後者は、本人確認書類の不備や未提出により審査が完了せず、出金申請が保留されるケースです。
つまり、正しくKYCを完了させ、規約を守って取引していれば、出金が理由なく拒否されることは基本的にありません。出金がスムーズにいかないと感じたら、まず「本人確認は完了しているか」「入金方法と出金方法が一致しているか(マネーロンダリング対策で入金元への返金が原則)」を確認しましょう。
D Primeの偽サイトに注意!正規サイトの見分け方
D Primeのロゴやサイト構造を模倣した偽サイト(フィッシング詐欺)が増加しており、正規URLの確認が被害防止の鍵です。上位記事でも触れられにくい重要ポイントなので、しっかり押さえてください。
近年、海外ブローカーのロゴやWeb構造を精巧に模倣した偽サイトによるフィッシング詐欺被害が増えています。偽サイトはログイン情報や個人情報、入金を詐取することが目的で、見た目だけでは正規サイトと区別がつかないほど巧妙化しています。
偽サイトを避けるための実務的なチェックポイントは以下の通りです。
- URLを一文字ずつ確認する:公式は「https://www.dprimejp.com/」やグループの「https://www.dooprime.com/」。似た綴りやハイフン違い、別ドメイン末尾に注意
- 検索広告のリンクを鵜呑みにしない:広告枠に偽サイトが表示されることがあるため、ブックマークからアクセスする
- SNSや動画での「おいしい話」を疑う:金融庁と各財務局は、SNSや動画共有サービスを通じた違法な無登録勧誘への監視を強化しています
- 公式サポート窓口で真偽を確認する:不安な場合は公式ポータルの問い合わせ窓口で確認する
一度ブックマークした正規URLからのみアクセスする習慣をつければ、偽サイトによる被害の大半は防げます。
D Primeの口座開設手順は?KYCと入出金方法
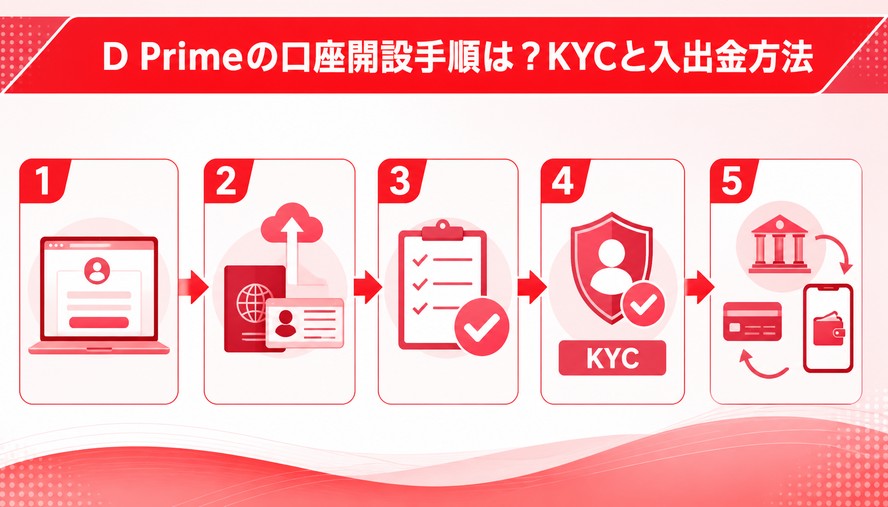
D Primeの口座開設は、公式サイトからの登録・本人確認書類の提出・審査完了という流れで、オンラインで完結します。手順を5ステップで整理します。
- 公式サイトにアクセス:正規URL(https://www.dprimejp.com/ など)から口座開設フォームへ進む
- 基本情報の入力:氏名・メールアドレス・電話番号などを登録し、口座タイプ(STP・ECN・)を選択する
- KYC(本人確認)書類の提出:本人確認書類(運転免許証・マイナンバーカード・パスポート等)と、住所確認書類(公共料金明細・住民票等)をアップロードする
- 審査完了の通知を待つ:提出書類に不備がなければ審査が完了し、取引口座が有効化される
- 入金して取引開始:入金後にプラットフォームへログインして取引を始める
KYCとは本人確認手続きのことで、マネーロンダリング防止のために必須です。KYCを完了させないまま出金を申請すると保留されるため、口座開設の段階で確実に完了させておくことが、後の出金トラブルを防ぐ最大のコツです。
日本向けの入出金は、海外FXで一般的なオンライン決済手段や国内銀行送金などが用いられます。前述のとおり、資金洗浄対策の観点から入金と同じ手段・名義への出金が原則となるため、入金時に使った方法を控えておきましょう。
D Primeの利益にかかる税金は?確定申告の基礎
D Primeなど海外FXで得た利益は総合課税の雑所得に区分され、国内FXの申告分離課税(20.315%)は適用されません。
日本居住者が海外FXで得た利益は、総合課税・雑所得に分類されます。総合課税・雑所得とは、給与など他の所得と合算した総所得金額に対して累進税率を適用して税額を算出する課税制度です。適用される税率は所得税5%〜45%の累進税率に加え、住民税10%が課されます(出典:国税庁 タックスアンサー No.1521 外国為替証拠金取引(FX)の課税関係)。
一方、国内の店頭FXは「先物取引に係る雑所得等」として申告分離課税(一律20.315%)の対象ですが、海外FXには適用されません(出典:国税庁 タックスアンサー No.1522 先物取引に係る雑所得等の課税の特例)。所得が高いほど海外FXの方が税負担が重くなる可能性があります。
税額の目安を整理すると、以下のようになります。
| 課税所得 | 所得税率 | 住民税 | 合計負担の目安 |
|---|---|---|---|
| 195万円以下 | 5% | 10% | 約15% |
| 330万〜695万円 | 20% | 10% | 約30% |
| 900万〜1,800万円 | 33% | 10% | 約43% |
| 4,000万円超 | 45% | 10% | 約55% |
確定申告の際は、FX利益を雑所得として入力します。申告手続きの具体的な入力方法は国税庁の確定申告書等作成コーナーで確認できます(出典:国税庁 確定申告書等作成コーナー 外国為替証拠金取引(FX)による収入がある場合)。年間の取引履歴を保存し、経費(取引ツール代など)も併せて整理しておくと申告がスムーズです。
▼関連記事
D Primeはこんな人におすすめ
D Primeは、高レバレッジとスワップフリー、充実した日本語サポートを重視するトレーダーに向いています。逆に、資金の全額保全や国内並みの規制を求める人には不向きです。
向いている人
- 最大2,000倍の高レバレッジで少額から大きく狙いたい人
- 高金利局面でスワップコストを抑えたい長期保有派(スワップフリー対応)
- 日本語サポートを重視する人。D Primeは平日午前10時~午後11時まで日本語カスタマーサポートを運用しています
- マンチェスター・ユナイテッドのスポンサーという知名度・実績を安心材料にしたい人
あまり向かない人
- 信託保全による資金の全額保全を必須条件とする人
- スプレッドの狭さを優先したい人
- 日本の金融庁登録業者しか使いたくない人
D Primeに関するよくある質問(FAQ)
D Primeで得た利益は国内FXと同じく20.315%の申告分離課税が適用されますか?
適用されません。D Primeなど海外FX業者での利益は総合課税の雑所得に分類され、所得税5〜45%の累進税率と住民税10%が課されます。国内FXの申告分離課税とは異なる点に注意してください。
日本の金融庁に登録されていない海外業者を利用する行為自体が違法ですか?
違法ではありません。個人投資家が自発的に海外ブローカーを選んで取引する行為自体は処罰対象になりません。ただし無登録業者はトラブル時に日本の当局の救済を受けにくいため、リスクを理解して利用しましょう。
D Primeには信託保全があるため、会社が破綻しても資金は100%返還されますか?
信託保全制度はありません。D Primeが採用しているのは分別管理であり、第三者信託銀行による全額保全とは異なります。破綻時の全額返還保証はないため、余剰資金での運用とこまめな出金を心がけましょう。
出金拒否の噂があるため、どのような取引でも資金を出金できませんか?
そのようなことはありません。通常の取引ルール内であれば出金は実行されます。出金拒否の多くは、両建てなどの規約違反やKYC(本人確認)未完了状態での申請が原因です。ルールを守れば問題なく出金できます。
レバレッジ2,000倍で取引して口座がマイナスになった場合、多額の追証が請求されますか?
請求されません。D Primeにはゼロカットシステムが導入されており、相場急変で残高がマイナスになってもブローカーが補填し、残高はゼロにリセットされます。損失は入金額までに限定されます。
D Primeの偽サイトを見分ける方法はありますか?
正規URL(https://www.dprimejp.com/ や https://www.dooprime.com/)を一文字ずつ確認し、ブックマークからアクセスするのが確実です。検索広告やSNSのリンクは偽サイトの可能性があるため、鵜呑みにしないでください。
まとめ
D Prime(Doo Prime)は、2014年設立・利用者100万人超のDoo Groupが運営し、マンチェスター・ユナイテッドの公式スポンサーを務める知名度の高い海外FXブローカーです。最大レバレッジ2,000倍、ECN口座の0.0pips〜のスプレッド、スワップフリー、ゼロカットと、取引条件面の競争力は高い水準にあります。
一方で、日本の金融庁には無登録で警告対象であること、信託保全がなく分別管理のみであることは、必ず理解しておくべき注意点です。出金拒否の噂の多くは規約違反やKYC未完了が原因であり、正しく手続きすれば通常は出金できます。
利用を決めたら、まず正規URLをブックマークして偽サイトを回避し、KYCを確実に完了させ、余剰資金でリスク管理を徹底することから始めましょう。そして年間の利益は総合課税の雑所得として確定申告が必要になるため、取引履歴を保存し、国税庁の情報を参照しながら計画的に運用することをおすすめします。
著者(Rank FX 執筆者)
編集部
Rank FX編集部は、「海外FXをもっと安全に。」をコンセプトに情報発信を行っています。
FX取引にある程度慣れてくると、より高いレバレッジや多様な取引環境を求めて、海外FXブローカーに関心を持つ方が増えてきます。しかし、日本語対応で信頼できるライセンス取得済みの業者を見極めるのは容易ではありません。
そこで当編集部では、日本語で利用できる安全な海外ブローカーや、人気の高いMT4・MT5対応業者の情報をわかりやすくまとめ、初心者から中上級者まで役立つ記事を発信しています。