海外FXの脱税はバレる?仕組みとペナルティ・節税法【2026年】
| 海外FX業者 | 業者情報 |
|---|---|
 BigBoss | 最大レバレッジ2222倍と圧倒的な約定力が魅力。 仮想通貨入出金や豪華ボーナスも充実しており、ハイレバトレーダーに人気の海外FX業者。 |
 XM | 豊富な口座タイプと入金ボーナス、日本語サポートも完備。 初心者から上級者まで安心して利用できる定番の海外FX会社。 |
 TitanFX | スプレッドの狭さと高い約定スピードが魅力で、取引コストを抑えたい中上級者に最適。 ゼロカット採用でリスク管理も安心できる環境を提供しています。 |
※本記事は2026年07月時点の情報に基づいています。
海外FXの利益を申告しなければ、CRS(共通報告基準)や国外送金等調書といった仕組みによって高い確率で税務署に把握され、重いペナルティが課されます。「海外の口座だからバレない」という考えは、現在では通用しません。
この記事の要点
- 税務署はCRS(共通報告基準)と国外送金等調書という2つの仕組みで海外FXの利益を把握するため、口座が海外にあっても脱税はほぼ確実に発覚します
- 申告漏れには無申告加算税(15〜30%)や重加算税(最大40%)が課され、2024年からは繰り返しの無申告に10%が加重される措置も始まっています
- 過去の申告漏れは、税務調査の事前通知が来る前に自主的な期限後申告を行えば、無申告加算税が5%まで軽減されます
- 海外FXは総合課税(税率5〜45%)で国内FXの申告分離課税(一律20.315%)より高くなりやすく、経費計上や損益通算による節税が重要です
- 会社員は年間20万円超、給与収入のない人は基礎控除の104万円超(令和8年度)で確定申告が必要です
「海外FXで得た利益は、申告しなくても税務署にバレないのでは?」——こう考えている方は少なくありません。しかし結論から言えば、その考えは非常に危険です。
本記事では、税務署が海外FXの利益を把握する具体的な仕組みから、申告漏れが発覚した場合のペナルティ、過去の申告漏れへの正しい対処法、そして手元に残る利益を最大化する合法的な節税策までを、最新の税制改正を踏まえて丁寧に解説します。
目次
- 1 海外FXの利益を申告しないと税務署にバレる?
- 2 税務署はどうやって海外FXの利益を把握する?2つの仕組み
- 3 税務調査の対象になりやすいのはどんな人?
- 4 海外FXの脱税・申告漏れがバレたらどうなる?ペナルティ一覧
- 5 過去の申告漏れに気づいたら?期限後申告で被害を最小化
- 6 海外FXで確定申告が必要になるのはいくらから?
- 7 海外FXの税金はなぜ高い?国内FXとの税制の違い
- 8 海外FXの確定申告の方法は?3ステップで解説
- 9 海外FXの手元利益を最大化する節税対策5つ
- 10 安全に海外FXを始めるなら?日本語対応の人気業者3選
- 11 海外FXの税金・脱税に関するよくある質問(FAQ)
- 12 まとめ:海外FXの脱税はバレる。正しい申告と節税で利益を守ろう
海外FXの利益を申告しないと税務署にバレる?
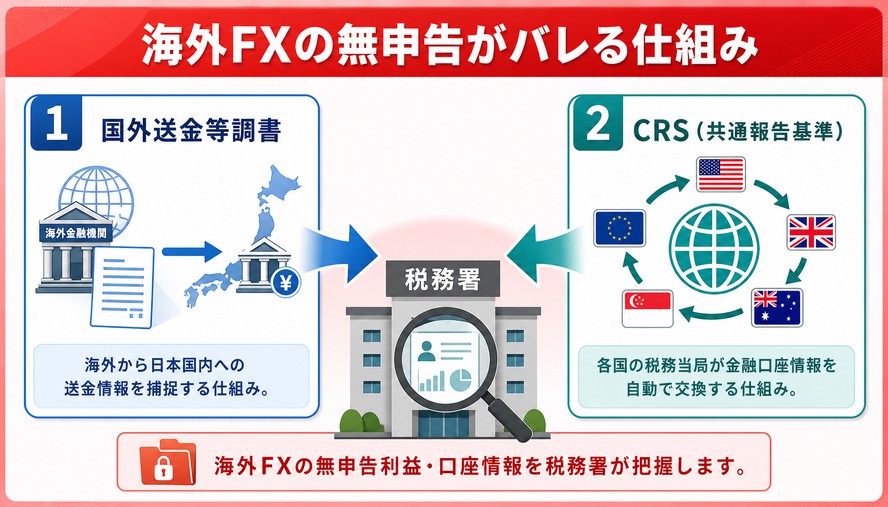
海外FXの利益を無申告のまま放置すれば、税務署に把握される可能性が極めて高いです。かつては発覚しにくかった海外の取引も、国際的な情報交換制度の整備によって、現在では「隠し通す」ことがほぼ不可能になっています。
理由は大きく2つあります。1つは、海外から日本国内への送金を捕捉する「国外送金等調書」の仕組み。もう1つは、各国の税務当局が金融口座情報を自動でやり取りする「CRS(共通報告基準)」です。この2つが組み合わさることで、海外口座に利益を残していても、日本の税務署はその存在を把握できます。
さらに、金融機関に残る入出金データは後から削除できません。一度取引した記録は証拠として残り続けるため、「あとで消せばいい」という発想も通用しないと考えておきましょう。
税務署はどうやって海外FXの利益を把握する?2つの仕組み
税務署が海外FXの利益を把握する主な手段は、「国外送金等調書」と「CRS(共通報告基準)による自動的情報交換」の2つです。どちらも法律に基づいた制度であり、個人が回避できるものではありません。
国外送金等調書とは?100万円超の送金で税務署に提出される
国外送金等調書とは、100万円を超える国外への送金や国外からの受領があった際に、金融機関が税務署への提出を義務付けられている法定調書です。海外FX口座から日本国内の銀行口座へ利益を出金すれば、この調書を通じて税務署に記録が渡ります。
国外送金等調書には、以下のような情報が記載されます。
- 送金者・受領者の氏名、住所、マイナンバー(個人番号)または法人番号
- 国外送金等の年月日と金額
- 送金の相手国名、相手先の名称
- 本人口座の種別・口座番号
- 送金の目的
つまり、海外FX口座から国内口座へ利益を移した時点で、「誰が・いつ・いくら・何のために」海外とやり取りしたかが税務署に伝わる仕組みです。送金目的にFX取引をうかがわせる記述があれば、申告内容との突合の対象になります(出典:国外送金等調書(同合計表)|国税庁)。
CRS(共通報告基準)とは?100以上の国・地域が口座情報を自動交換
CRS(共通報告基準)とは、国際的な脱税や租税回避に対処するためOECD(経済協力開発機構)が策定した、金融口座情報を各国の税務当局が自動的に交換する制度です。日本を含む100以上の国・地域が参加しており、非居住者が保有する金融口座の情報が国境を越えて共有されます。
日本の居住者が海外FX業者や海外の銀行に口座を持っている場合、その口座の名義人・残高・利子・配当・入出金などの情報が、口座のある国から日本の国税庁へ自動的に提供されます。ここで重要なのは、利益を国内に送金していなくても、海外口座を保有している事実そのものが日本の税務署に伝わるという点です。
「国内に出金しなければバレない」という考えが通用しないのは、このCRSがあるためです(出典:Ⅲ 適正・公平な課税・徴収|国税庁)。
【2026年最新】CRSの報告事項が拡充される(令和8年施行)
CRS(共通報告基準)は、令和6年度税制改正によって報告事項が拡充され、令和8年(2026年)から施行されます。これにより、税務当局が把握できる情報の範囲はさらに広がります。
背景には、暗号資産(仮想通貨)取引の普及や金融商品の多様化があります。国際的な情報交換の網は年々細かくなっており、「制度の隙間をつく」余地は今後さらに狭まっていく方向です。海外FXを含む海外取引について、無申告のリスクは年を追うごとに高まっていると理解しておきましょう。
税務調査の対象になりやすいのはどんな人?
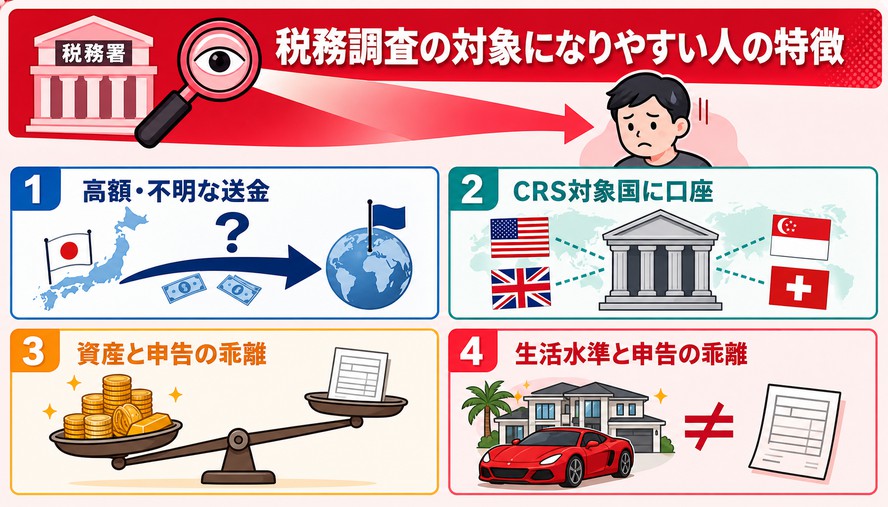
税務調査は、申告内容と税務署が持つデータに矛盾がある人を中心に選ばれます。海外FXでは、次のような条件に当てはまる場合、調査対象となる可能性が高まります。
- 高額な国外送金や、目的の不明な資金移動がある
- CRS対象国・地域の金融機関に口座を保有している
- 所得や資産の状況に対して、申告内容が不自然に少ない
- 例年に比べて大きな入金があるなど、生活水準と申告額に開きがある
税務署は、国外送金等調書やCRSで得た情報と、本人の確定申告の内容を突き合わせています。たとえば「海外から数百万円の入金があるのに、FXの利益が申告されていない」といった矛盾は、システム上で自動的に浮かび上がりやすくなっています。「今年は大丈夫だった」としても、税務署は過去にさかのぼって調査できるため、油断は禁物です。
海外FXの脱税・申告漏れがバレたらどうなる?ペナルティ一覧
海外FXの利益を申告しなかった場合、本来の税額に加えて「無申告加算税」「重加算税」「延滞税」といった重いペナルティが課されます。悪質と判断されれば、刑事罰の対象になる可能性もあります。隠し通そうとした結果、本来納めるべき税額を大きく上回る負担が生じるのです。
無申告加算税(15〜30%)
無申告加算税とは、法定申告期限までに確定申告をしなかった場合に、本来の税額に加算して課される附帯税です。原則として、納付すべき税額に対して15〜30%が上乗せされます。
以下の表で、無申告加算税の税率を状況別に比較します。
| 状況 | 税率 |
|---|---|
| 税務調査の事前通知前に自主的に期限後申告 | 5% |
| 事前通知後〜調査による更正等の予知前 | 10%(50万円超の部分15%、300万円超の部分25%) |
| 調査で発覚後:納付税額50万円以下の部分 | 15% |
| 調査で発覚後:50万円超〜300万円以下の部分 | 20% |
| 調査で発覚後:300万円超の部分 | 30% |
期限内に正しく申告・納税していれば、本来これらの負担は一切かかりません。無申告加算税は、まさに「申告しなかったこと」に対するペナルティです(出典:確定申告を忘れたとき|国税庁)。
重加算税(最大40%)
重加算税とは、意図的な隠蔽や仮装によって税を逃れようとした場合に課される、最も重いペナルティの附帯税です。取引の存在を隠したり、虚偽の取引明細を作成したりといった悪質な行為が認定されると適用されます。
| 種類 | 税率 |
|---|---|
| 過少申告に隠蔽・仮装があった場合 | 35% |
| 無申告に隠蔽・仮装があった場合 | 40% |
海外FXの利益を意図的に申告しなかったケースでは、40%という高率が適用され得ます。無申告加算税に代わって課されるため、負担は極めて重くなります。
延滞税
延滞税は、税金の納付が法定期限より遅れた場合に、遅れた日数に応じて課される利息に相当する附帯税です。納期限の翌日~2か月と2か月より後からは税率が大きく変わります。
延滞税は日数に比例して膨らむため、発覚や申告が遅れるほど負担が増えます。過去の申告漏れに心当たりがあるなら、一日でも早く対応することが金銭的なダメージを抑える鍵です。
【2024年〜】繰り返しの無申告は10%加重
2024年1月1日以降、過去5年以内に無申告加算税または重加算税を課された人が再び無申告を行った場合、無申告加算税がさらに10%加重される措置が適用されています。
つまり、一度ペナルティを受けたにもかかわらず繰り返し無申告を続けると、通常なら15〜30%の無申告加算税が25〜40%にまで跳ね上がります。「一度バレても次からは気をつければいい」という考えは、この加重措置によって以前より大きな代償を伴うようになりました。
逮捕・刑事罰のリスクは?
意図的で悪質な脱税は、加算税だけでなく刑事罰の対象にもなり得ます。所得税法違反(脱税)には、「10年以下の懲役もしくは1,000万円以下の罰金、またはその併科」といった罰則が定められています。
もちろん、すべての申告漏れが直ちに刑事事件になるわけではありません。しかし、金額が大きく、隠蔽・仮装が組織的・計画的と判断されれば、告発・起訴に至る可能性は否定できません。「バレなければ得」という発想が、いかにリスクの高い賭けであるかを理解しておきましょう。
過去の申告漏れに気づいたら?期限後申告で被害を最小化
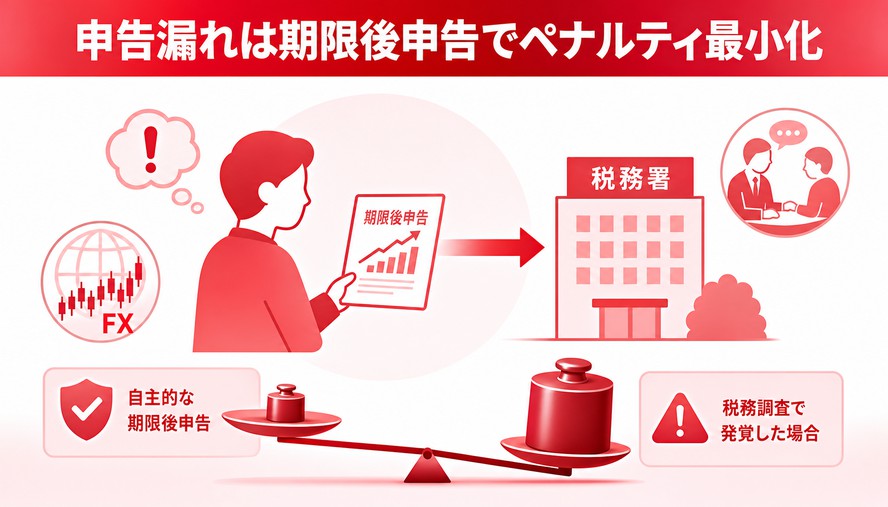
過去に海外FXの利益を申告し忘れていた場合は、放置せず、できるだけ早く「期限後申告」を行うことでペナルティを大幅に軽減できます。税務調査の事前通知が来る前に自主的に申告すれば、無申告加算税は5%まで軽減されます。
ポイントは「自主性」と「スピード」です。税務署から調査の連絡が来る前に、自ら申告して不足分の税金を速やかに納めれば、無申告加算税は5%(本来は15〜30%)に抑えられます。一方、調査で発覚してから申告した場合は、15〜30%の無申告加算税に加え、悪質と判断されれば40%の重加算税まで課される恐れがあります。この差は非常に大きいと言えるでしょう。
期限後申告の具体的な進め方は、次のとおりです。
- 対象年分の年間取引報告書や入出金履歴を海外FX業者のマイページなどから取得する
- 各年の損益を円換算し、正しい所得額を計算する
- 対象年分の確定申告書を作成し、税務署へ提出する
- 算出された不足税額を、無申告加算税・延滞税とあわせて速やかに納付する
過去分の計算や書類の整理に不安がある場合は、税務署の窓口に相談するか、税理士に依頼するのが安全です。「今さら申告してもバレないだろう」という判断が、後々もっとも高くつく選択になりかねません(出典:確定申告を忘れたとき|国税庁)。
海外FXで確定申告が必要になるのはいくらから?
海外FXの確定申告が必要になる金額の目安は、「給与収入があるかどうか」で異なります。
以下の表で、立場別の確定申告の目安を比較します。
| 立場 | 確定申告が必要になる目安 |
|---|---|
| 会社員・パート・アルバイト(給与所得者) | 給与以外の所得(海外FX利益など)が年間20万円超 |
| 学生・専業主婦・無職(給与収入なし) | 所得が基礎控除額(令和8年分は104万円)超 |
会社員・パート・アルバイトの場合(年間20万円超)
給与所得者は、給与以外の所得(海外FXの利益など雑所得)が年間20万円を超えると確定申告が必要です。たとえば年収500万円の会社員が海外FXで25万円の利益を出した場合、この25万円が申告の対象となります。
ここで注意したいのが住民税です。利益が20万円以下で所得税の確定申告が不要な場合でも、住民税の申告義務は別途生じます。会社に副業を知られたくない場合は、住民税の納付方法を「普通徴収」にすると、会社経由(特別徴収)ではなく自分で納付する形になり、勤務先に通知が届きにくくなります。
学生・専業主婦など給与収入がない場合(104万円超)
給与収入のない学生・専業主婦・無職の方は、海外FXの利益(所得)が基礎控除額を超えると確定申告が必要です。従来の基礎控除は48万円でしたが、令和8年度税制改正により62万円へ引き上げられ、基礎控除の特例加算42万円を加算した104万円となりました(令和8年分)。
たとえば専業主婦が海外FXで120万円の利益を得た場合、そこから基礎控除104万円を差し引いた16万円が課税対象所得となり、申告が必要です(経費がある場合はさらに差し引けます)。
【令和8年度税制改正】基礎控除が62万円に
令和7年度税制改正により、基礎控除は一律62万円に引き上げられました。さらに合計所得金額に応じて最大42万円が上乗せされ、基礎控除額は最大104万円になります。
以下の表で、改正後の令和8年・9年分の基礎控除額を合計所得金額別にまとめます。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超〜336万円以下 | 104万円 |
| 336万円超〜489万円以下 | 104万円 |
| 489万円超〜655万円以下 | 67万円 |
| 655万円超〜2,350万円以下 | 62万円 |
自分がどの区分に当たるかで確定申告の要否ラインが変わるため、事前に確認しておきましょう(出典:源泉所得税の改正のあらまし|国税庁)。
海外FXの税金はなぜ高い?国内FXとの税制の違い
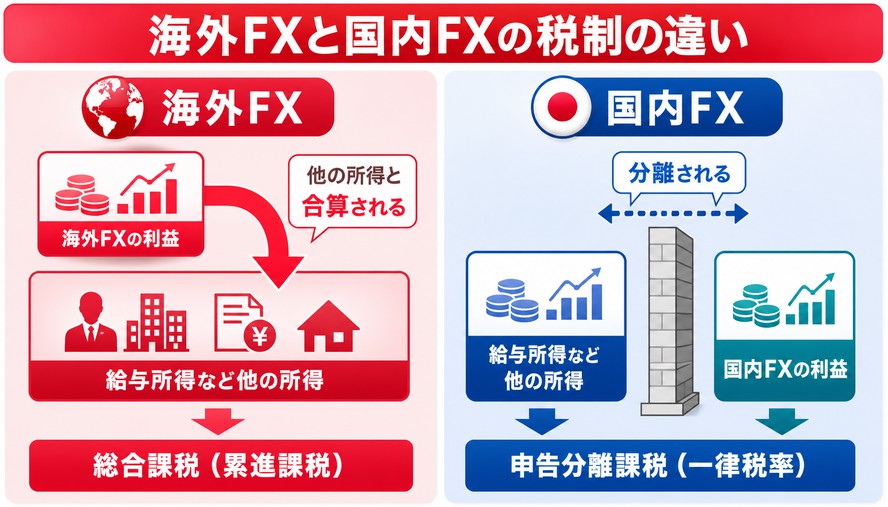
海外FXの税金が高くなりやすいのは、利益が「雑所得」として総合課税の対象になり、累進課税(5〜45%)が適用されるためです。一律20.315%の申告分離課税が適用される国内FXとは、税制がまったく異なります。
海外FXの利益は給与所得など他の所得と合算され、所得が増えるほど税率が上がる累進課税が適用されます。所得税と住民税を合わせると、最大で約55%の税率になります。一方、国内FXの利益は他の所得と分離して計算され、所得の大小にかかわらず税率は一律20.315%です。
以下の表で、海外FXと国内FXの税制を比較します。
| 項目 | 海外FX | 国内FX |
|---|---|---|
| 所得区分 | 雑所得 | 先物取引に係る雑所得 |
| 課税方式 | 総合課税 | 申告分離課税 |
| 税率 | 累進課税5〜45%(住民税を含め最大約55%) | 一律20.315% |
| 損益通算 | 総合課税の雑所得内のみ可能 | 他の先物取引(国内FX等)と可能 |
| 損失の繰越控除 | 不可 | 最大3年間繰越可能 |
利益額が小さいうちは海外FX(総合課税)の方が税率で有利になるケースもありますが、利益が大きくなるほど累進課税で税負担が急増します。また、海外FXは損失を翌年以降に繰り越せない点も、国内FXとの大きな違いです。だからこそ、後述する経費計上や損益通算による節税が重要になります。
海外FXの確定申告の方法は?3ステップで解説
海外FXの確定申告は、「必要書類の準備」「損益の円換算」「申告書の記入・提出」という3ステップで進めます。記載内容に迷う場合は、税務署の窓口や確定申告相談会を活用しましょう。
ステップ1:必要書類を準備する
まずは確定申告に必要な書類をそろえます。海外FX特有の書類として「年間取引報告書(Annual Statement)」が必要になる点を押さえておきましょう。
- マイナンバー確認書類
- 年間取引報告書(Annual Statement)
- 必要経費がわかる領収書・利用明細
- 源泉徴収票(給与所得者の場合)
- 各種控除証明書(生命保険料控除、国民年金保険料控除など)
年間取引報告書(Annual Statement)とは、1年間のFX取引の詳細や損益をまとめた書類で、海外FX業者の公式サイトのマイページや、MT4・MT5などの取引プラットフォームから入手できます。業者によっては国内証券会社のような整った報告書が発行されないこともあり、その場合は「取引履歴」「入出金履歴」をダウンロードして自分で損益を整理します。これらの書類は、税務調査で提出を求められることがあるため、5〜7年間の保存が必要です。
ステップ2:年間損益を円換算する
海外FXの損益は米ドル建てやユーロ建てなど外貨で記録されるため、日本での課税にあたっては円換算が必要です。原則として、各取引が決済された日のTTM(電信仲値相場)を用いて円換算します。
TTMは、金融機関が外貨取引に用いる仲値で、各銀行のWebサイトなどでT日ごとに確認できます。たとえば1月10日に100ドルの利益、1月15日に50ドルの損失が出た場合は、それぞれの決済日のレートで円換算してから合算します。取引回数が多い場合の集計方法に迷うときは、根拠となるレート資料を必ず保存したうえで、税務署や税理士に確認しておくと安心です。
▼関連記事
ステップ3:確定申告書を記入・提出する
損益の計算が終わったら、確定申告書を記入します。海外FXの利益は雑所得なので、確定申告書の「収入金額等」の「雑・その他」欄に、経費を差し引いた金額は「所得金額等」の「雑・その他」欄に記載します。
申告期間は原則として毎年2月16日〜3月15日です。提出方法は、次の3通りから選べます。
- 国税庁のe-Tax(電子申告)を利用する
- 税務署の窓口へ持参する
- 書類を郵送する
自宅から申告を完結させたい場合はe-Tax、書き方を相談しながら進めたい場合は税務署窓口や相談会の利用がおすすめです。
海外FXの手元利益を最大化する節税対策5つ
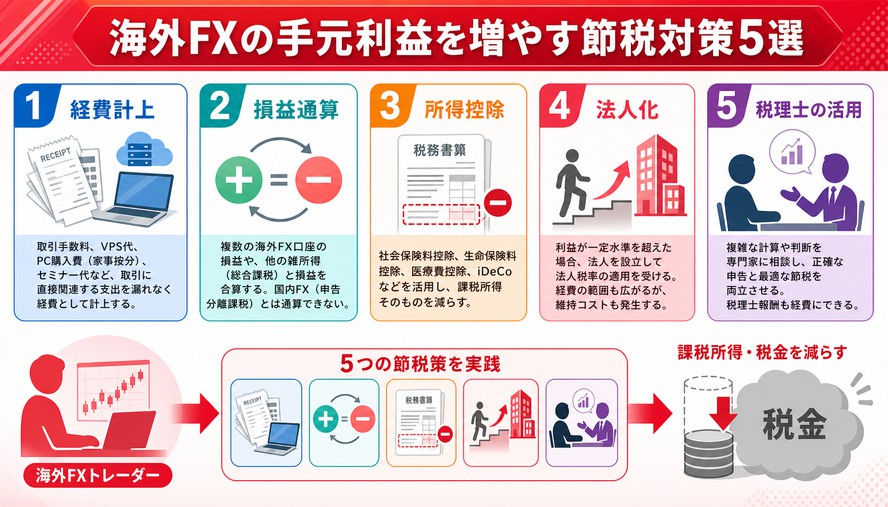
海外FXの税金は、正しい知識をもって対策すれば合法的に抑えられます。ここでは「経費計上」「損益通算」「所得控除」「法人化」「税理士の活用」という5つの節税策を紹介します。脱税ではなく、認められた方法で納税額を減らすことが、手元利益を守る正攻法です。
1. 経費を漏れなく計上する
海外FX取引に直接関連する支出は、必要経費として所得から差し引けます。経費を漏れなく計上することは、もっとも基本的で効果の高い節税策です。
- スプレッドコスト・取引手数料(業者に支払う実質的な取引コスト)
- 海外送金手数料・決済手数料
- VPS(仮想専用サーバー)やトレード専用回線などの環境費用
- 取引に関連するインターネット接続料、書籍・セミナー代
- PC・モニターなどの設備(家事按分で業務使用分のみ)
「生活費」や「私的利用分」は経費にできません。PCやインターネット料金のように仕事とプライベートで共用するものは、業務に使った割合分だけを「家事按分」で計上します。いずれの経費も、領収書や利用明細の保管が必須です。
2. 損益通算でほかの雑所得と相殺する
海外FXの損失は、同じ総合課税の雑所得同士であれば損益通算(利益と損失の相殺)ができます。たとえば、複数の海外FX業者の損益や、雑所得に区分される他の副収入と合算して、課税対象を圧縮できます。
ただし注意点として、海外FXの損失を国内FXの利益と相殺することはできません。国内FXは申告分離課税、海外FXは総合課税と税区分が異なるためです。両者は別々に計算する必要があります。
3. 所得控除を活用する
基礎控除のほか、社会保険料控除・生命保険料控除・医療費控除・iDeCo(個人型確定拠出年金)の掛金控除など、各種の所得控除を活用することで課税所得を減らせます。これらは海外FXに限らず使える控除ですが、申告時に適用を忘れると税金を払い過ぎる原因になります。
控除証明書は年末から順次届くため、確定申告に向けて手元に整理しておきましょう。
4. 法人化を検討する
取引規模が大きくなり、個人の総合課税(最大約55%)よりも法人税率の方が有利になる水準に達したら、法人化も選択肢になります。法人化すると経費として認められる範囲が広がり、損失の繰越期間も個人より長く設定できるなどのメリットがあります。
一方で、設立コストや維持費、社会保険の加入義務なども発生します。目安として利益が継続的に大きくなってきた段階で、税理士とシミュレーションしたうえで判断するのが賢明です。
▼関連記事
5. 税理士に相談する
海外FXは円換算や経費判断など、個人では判断に迷う場面が多い分野です。取引量が多い方や過去の申告漏れがある方は、税理士に相談することで、正確な申告と最適な節税を両立できます。
税理士報酬自体も、事業関連分は経費に計上できます。ペナルティのリスクを回避しつつ手元利益を最大化したいなら、専門家の活用は有力な選択肢です。
安全に海外FXを始めるなら?日本語対応の人気業者3選
海外FX業者をどこにするかで、税金の計算方式(総合課税)が変わることはありません。ただし、日本語対応が充実し、年間取引報告書などの書類を入手しやすい業者を選ぶことは、確定申告をスムーズに進めるうえで大きなメリットになります。
以下の表で、日本語対応の代表的な海外FX業者3社の特徴を比較します。
| 業者名 | 特徴 | こんな人におすすめ |
|---|---|---|
| XMTrading | 日本人トレーダーに人気。最大レバレッジ1,000倍、完全日本語対応、ゼロカットシステム採用 | 日本語サポートを重視する初心者 |
| FXGT | FXと仮想通貨のハイブリッド取引所。豪華なボーナスキャンペーンが特徴 | 仮想通貨も一緒に取引したい人 |
| BigBoss | 豊富なボーナスと充実日本語サポートが強みの海外FX業者 | 日本語サポートと資金効率の良さを両立したい人 |
なお、いずれの業者を選んでも、日本の居住者である以上は日本の税法に従って申告義務が生じます。ゼロカットシステム(口座残高を超える損失が発生しても追加請求されない仕組み)などの取引条件と、確定申告に必要な書類を取得しやすいかどうかの両面から、自分に合った業者を選びましょう。
▼関連記事
▼XM・FXGT・BigBossの詳細はこちら
海外FXの税金・脱税に関するよくある質問(FAQ)
海外の口座だから日本の税務署にはバレない?
バレます。CRS(共通報告基準)により、日本を含む100以上の国・地域の間で金融口座情報が自動的に共有されるため、日本の税務署は海外口座の名義人や残高、入出金の状況を把握しています。海外に口座があること自体が「隠れ蓑」にはなりません。
利益を国内銀行に出金しなければバレない?
出金しなくてもバレます。CRS(共通報告基準)では、海外口座の情報そのものが日本の税務署へ提供されるため、国内に送金しなくても利益が発生している事実は把握されます。「海外に置いたままなら安全」という考えは通用しません。
過去の申告漏れは放置するしかない?
放置は禁物です。税務署から調査の事前通知が来る前に自主的に期限後申告を行えば、無申告加算税は本来の15〜30%から5%まで軽減されます。発覚後に申告するより負担が大幅に軽くなるため、気づいた時点で早めに対応しましょう。
海外FXと国内FXの損失は相殺できる?
できません。海外FXは総合課税の雑所得、国内FXは申告分離課税の先物取引に係る雑所得で、税区分が異なるためです。海外FXの損失は同じ総合課税の雑所得内でのみ損益通算でき、国内FXの利益とは相殺できません。
会社員はいくらから確定申告が必要?
給与所得者の場合、給与以外の所得(海外FXの利益など)が年間20万円を超えると確定申告が必要です。20万円以下でも住民税の申告は別途必要になるため、少額でも取引記録は残しておきましょう。
海外FXの利益にかかる税率は何%?
海外FXの利益は総合課税のため、所得税は累進課税で5〜45%、住民税と合わせると最大約55%になります。所得が増えるほど税率が上がるので、利益が大きい人ほど経費計上や控除による節税の効果が大きくなります。
副業禁止の会社でも海外FXの利益はバレる?
住民税の納付方法を「普通徴収」にすれば、会社に通知が届きにくくなります。逆に「特別徴収」のままだと、給与以外の所得があることが住民税額の変化から会社に伝わる可能性があります。確定申告書の住民税に関する欄で納付方法を選択できるので、確認しておきましょう。
まとめ:海外FXの脱税はバレる。正しい申告と節税で利益を守ろう
海外FXの利益は、CRS(共通報告基準)と国外送金等調書という2つの仕組みによって、口座が海外にあっても高い確率で税務署に把握されます。無申告のまま放置すれば、無申告加算税(15〜30%)や重加算税(最大40%)、延滞税が課され、2024年からは繰り返しの無申告への10%加重も始まりました。悪質なケースでは刑事罰のリスクもあります。
一方で、税金は正しく対策すれば合法的に抑えられます。過去の申告漏れは事前通知前の自主的な期限後申告で無申告加算税を5%に軽減でき、日々の取引では経費計上・損益通算・所得控除などで課税所得を圧縮できます。会社員は年間20万円超、給与収入のない人は基礎控除104万円超(令和8年分)という申告ラインを押さえたうえで、期限内に正しく申告することが、結果的にもっとも多くの利益を手元に残す方法です。「バレないかもしれない」という賭けに出るのではなく、正しい知識で堅実に利益を守っていきましょう。
著者(Rank FX 執筆者)
編集部
Rank FX編集部は、「海外FXをもっと安全に。」をコンセプトに情報発信を行っています。
FX取引にある程度慣れてくると、より高いレバレッジや多様な取引環境を求めて、海外FXブローカーに関心を持つ方が増えてきます。しかし、日本語対応で信頼できるライセンス取得済みの業者を見極めるのは容易ではありません。
そこで当編集部では、日本語で利用できる安全な海外ブローカーや、人気の高いMT4・MT5対応業者の情報をわかりやすくまとめ、初心者から中上級者まで役立つ記事を発信しています。