海外FXと国内FXの違い7選|税金・レバレッジ・安全性を徹底比較
| 海外FX業者 | 業者情報 |
|---|---|
 BigBoss | 最大レバレッジ2222倍と圧倒的な約定力が魅力。 仮想通貨入出金や豪華ボーナスも充実しており、ハイレバトレーダーに人気の海外FX業者。 |
 XM | 豊富な口座タイプと入金ボーナス、日本語サポートも完備。 初心者から上級者まで安心して利用できる定番の海外FX会社。 |
 TitanFX | スプレッドの狭さと高い約定スピードが魅力で、取引コストを抑えたい中上級者に最適。 ゼロカット採用でリスク管理も安心できる環境を提供しています。 |
※本記事は2026年10月時点の情報に基づいています。
海外FXと国内FXの最大の違いは、レバレッジ・損失リスク・税制・安全性の4点にあります。海外FXは最大2000倍超のハイレバレッジとゼロカットが魅力ですが、税制と入出金の安全性では国内FXに分があります。どちらが有利かは「あなたの課税所得と取引スタイル」で決まります。
この記事の要点
- 海外FXの最大レバレッジは無制限〜2000倍超、国内FXは法律で一律25倍に制限されている
- 海外FXはゼロカットで借金リスクがゼロ、国内FXは相場急変時に追証(借金)が発生し得る
- 税金は課税所得約330万円が分岐点。330万円以下なら海外FX、超えるなら国内FXの税負担が軽くなる
- 海外FXの利用自体は違法ではないが、無登録業者の勧誘は金融商品取引法第29条違反で金融庁が警告している
- 2026年施行見込みの改正資金決済法により、海外FXへの銀行送金で口座凍結リスクが高まっている
目次
- 1 海外FXと国内FXの違いは?まず一覧表で比較
- 2 レバレッジはどれくらい違う?25倍と2000倍超の差
- 3 ゼロカットと追証の違いは?借金リスクはどちらが大きい?
- 4 税金はどちらが得?総合課税と申告分離課税の分岐点
- 5 確定申告はどうする?損益通算と繰越控除の違い
- 6 副業バレを防ぐには?普通徴収と住民税の実務手続き
- 7 海外FXの利用は違法?金融庁警告と法的根拠
- 8 入出金は安全?改正資金決済法と口座凍結リスク
- 9 信託保全と分別管理はどちらが安心?安全性を比較
- 10 スプレッドと約定方式の違いは?
- 11 どっちを選ぶべき?タイプ別おすすめと主要業者
- 12 よくある質問(FAQ)
- 13 まとめ:自分の所得と目的に合わせて選ぼう
海外FXと国内FXの違いは?まず一覧表で比較
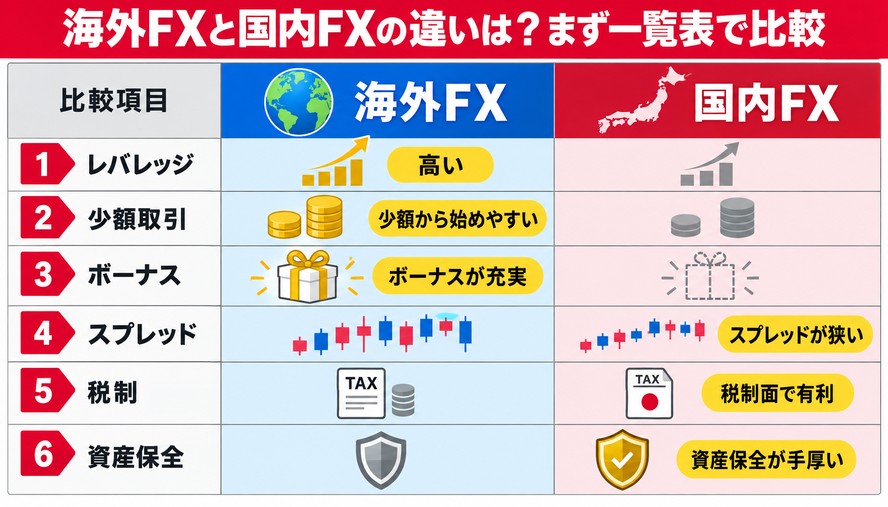
結論として、海外FXは「レバレッジ・少額取引・ボーナス」で優れ、国内FXは「スプレッド・税制・資産保全」で優れます。両者は根本的に規制環境が異なるため、得意分野がきれいに分かれるのが特徴です。
以下の表で、海外FXと国内FXの主要項目を比較します。
| 比較項目 | 海外FX | 国内FX |
|---|---|---|
| 最大レバレッジ | 無制限〜2000倍超 | 一律25倍 |
| 損失リスク | ゼロカットで追証なし | 追証(借金)あり |
| ロスカット水準 | 証拠金維持率20%前後 | 証拠金維持率50〜100% |
| 税制 | 総合課税(15〜約55%) | 申告分離課税(一律20.315%) |
| 損失繰越 | 不可(年内切捨て) | 翌年以降3年間可能 |
| 取扱通貨ペア | 50〜60種類以上 | 20〜34種類程度 |
| 最小取引単位 | 10通貨〜 | 1,000〜10,000通貨 |
| スプレッド | 広め | 狭い |
| 信託保全 | 義務なし(分別管理のブローカーが多い) | 法的に義務化 |
| 約定方式 | NDD方式が主流 | DD方式が主流 |
| 日本の金融庁登録 | 無登録 | 第一種金融商品取引業者 |
海外FXと国内FXは「どちらが優れているか」ではなく「何を重視するか」で選ぶべき対象です。以降で各項目を詳しく掘り下げます。
レバレッジはどれくらい違う?25倍と2000倍超の差
国内FXの最大レバレッジは一律25倍、海外FXは無制限〜2000倍超と、両者には最大で約80倍以上の開きがあり、法律による規制の有無が原因です。
国内FXの個人向けレバレッジは、金融商品取引業等に関する内閣府令により2011年に上限25倍へ制限されました。一方、海外FXは各国の金融当局の規制に従うため業者ごとに水準が異なり、たとえばXMTradingは最大1000倍、HFM(HF Markets)は最大2000倍、BigBossは最大2222倍を提供しています。
ハイレバレッジが向いているのはどんな人?
少ない資金で大きなポジションを狙いたい人には海外FXが向いています。たとえば5万円の資金でも、レバレッジ1000倍なら理論上5,000万円相当の取引が可能です。少額資金で効率よく利益を狙う初心者や、短期で資金を増やしたいトレーダーに適しています。
ただしレバレッジが高いほど損失の拡大スピードも速くなります。高いレバレッジは「使える上限」であって「常に最大まで使うもの」ではない点に注意してください。実際には必要証拠金を抑えてポジション量を自己管理することが、ハイレバレッジ環境で生き残る鍵になります。
▼関連記事
ゼロカットと追証の違いは?借金リスクはどちらが大きい?
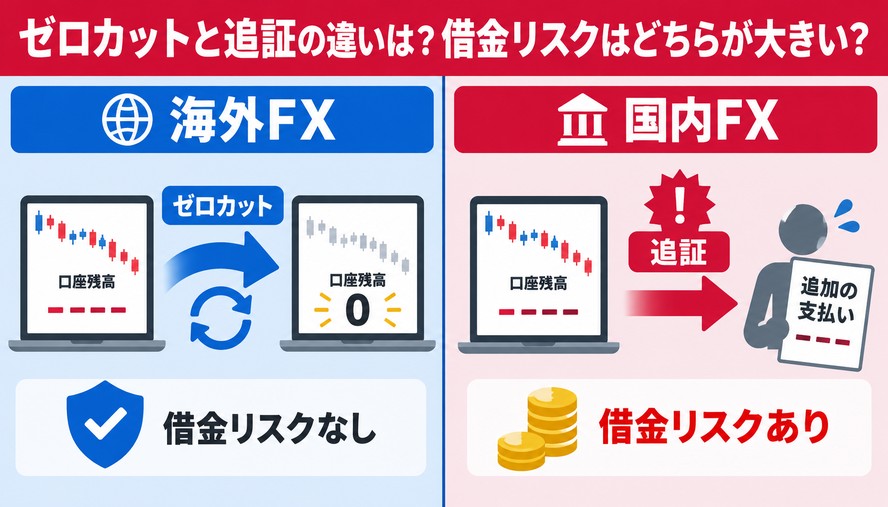
海外FXは「ゼロカットシステム」により借金リスクがゼロ、国内FXは相場急変時に「追証」という借金リスクがある点が決定的な違いです。損失リスクの性質がまったく異なります。
ゼロカットシステムとは、口座残高がマイナスになった際にFX業者が損失を補填し、残高をゼロにリセットする仕組みです。XMTrading、BigBoss、ThreeTraderなど主要な海外FX業者が採用しており、入金額以上の損失を負うことはありません。
一方、国内FXでは相場急変時に口座残高がマイナスになった場合、不足金を支払う法的義務が生じ、追証が必要になります。追証(追加証拠金)とは、証拠金維持率が低下した際に投資家が追加で差し入れなければならない保証金です。過去には大きな経済ショックで口座残高を超える損失=借金を背負ったトレーダーも存在しました。
▼関連記事
ロスカット水準の違いにも注目
ロスカット(強制決済)の発動水準も両者で異なります。国内FXのロスカット水準は証拠金維持率の50〜100%に設定されるのが一般的ですが、海外FXは20%前後の業者が多く、資金の限界までポジションを保有しやすい設計です。
つまり海外FXは「粘れるが追証なし」、国内FXは「早めに切られるが法的な借金義務あり」という対照的な構造です。想定外の損失を絶対に避けたい初心者には、ゼロカットのある海外FXが心理的に安心という見方もできます。
▼関連記事
税金はどちらが得?総合課税と申告分離課税の分岐点
税金面の有利不利は課税所得約330万円が分岐点で、少ないなら海外FX、超えるなら国内FXの税負担が軽くなります。課税方式がまったく異なるためです。
国内FXの利益には申告分離課税が適用されます。他の所得と合算せず単独で税額を計算する方式で、税率は所得額にかかわらず一律20.315%です。対して海外FXの利益には総合課税が適用され、給与所得などと合算した総所得に対して累進税率(所得税15%〜最大約55%、住民税含む)が課されます(出典:No.1500 雑所得|国税庁)。
以下の表で、課税所得別の税負担の目安を比較します。
| 課税所得 | 海外FX(総合課税) | 国内FX(申告分離) | 有利なのは |
|---|---|---|---|
| 195万円以下 | 約15% | 20.315% | 海外FX |
| 195万〜330万円 | 約20% | 20.315% | ほぼ同等 |
| 330万円超 | 約30%以上 | 20.315% | 国内FX |
給与などを含む課税所得が195万円以下なら税率は約15%、約330万円までは国内FXと同等の税負担で、約330万円を超えると国内FXの一律税率の方が有利になります。
なお、会社員は給与所得以外の所得が年間20万円を超えると確定申告の義務が生じます。海外FXの利益は「給与以外の所得」に含まれるため、20万円超の利益が出たら申告が必要です。
確定申告はどうする?損益通算と繰越控除の違い
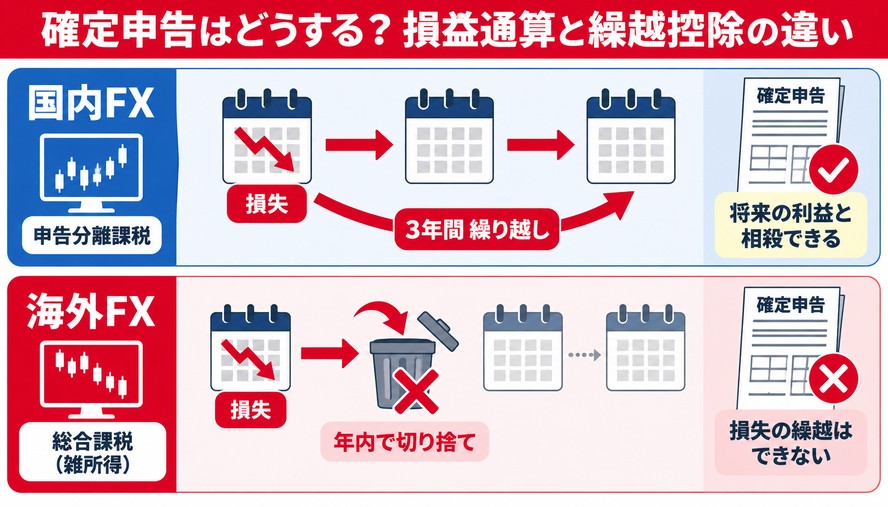
国内FXは損失を3年間繰り越せるのに対し、海外FXは繰越不可で年内切り捨てとなります。また損益を合算できる対象も両者で完全に分かれています。
国内FXは確定申告により生じた損失を翌年以降3年間繰り越し、将来の利益と相殺できます(出典: No.1523 先物取引の差金等決済に係る損失の繰越控除|国税庁)。一方、海外FXが属する総合課税の雑所得には損失の繰越控除が制度上認められておらず、年内で切り捨てとなります。
国内FXと海外FXの損益は通算できない
重要な注意点として、国内FXと海外FXの損益は相殺できません。税制上の区分が完全に異なるためです。
- 国内FX:他の先物取引に係る雑所得等とは損益通算できるが、総合課税の雑所得(海外FX等)とは通算不可
- 海外FX:他の総合課税の雑所得とは損益通算できるが、国内FXや株式投資とは通算不可
区分は国税庁の定めによるもので、両口座を併用しても「海外FXの損失で国内FXの利益を圧縮する」といった節税はできません(出典: No.1521 外国為替証拠金取引(FX)の課税関係|国税庁)。申告分離課税の対象範囲は国税庁のタックスアンサーでも明確に定義されています(出典: No.1522 先物取引に係る雑所得等の課税の特例|国税庁)。
まとまった資金(数十万円〜)があり、税制上のリスクを抑えて堅実にやりたい方は国内FX、数千円〜数万円の少額資金から、高いレバレッジ(一攫千金)を狙って勝負したいなら海外FX、というように使い分けるのが現実的です。
副業バレを防ぐには?普通徴収と住民税の実務手続き
海外FXの利益が会社に知られるのを防ぐには、給与天引きにならないよう、確定申告時に住民税の徴収方法で「自分で納付(普通徴収)」を選択しましょう。
海外FXの利益は総合課税のため、何もしないと住民税額が給与に上乗せされ、勤務先の経理担当者が「住民税が妙に高い」と気づくきっかけになります。普通徴収を選択すると、納税義務者本人が市区町村から送付される納税通知書によって直接地方税を納められます。
確定申告書の第二表にある「住民税・事業税に関する事項」で「自分で納付」に丸を付けるのが基本手順です。ただし自治体によって運用が異なる場合があるため、不安な場合は市区町村の税務窓口に直接確認するのが確実です。
海外FXの利用は違法?金融庁警告と法的根拠
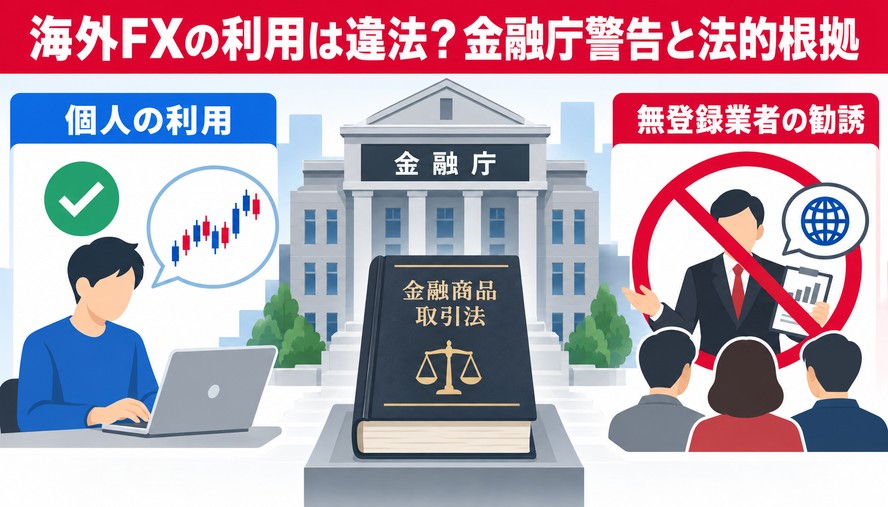
個人が海外FX業者を利用して取引すること自体は違法ではありません。ただし、無登録業者が日本居住者を勧誘する行為は金融商品取引法違反にあたります。
日本の金融庁が禁じているのは「無登録業者による勧誘」であり、利用者が自発的に取引すること自体を罰する法律はありません。国内業者は第一種金融商品取引業の登録を受けて適法に営業していますが、XMTrading、BigBoss、HFM、AXIORY、ThreeTraderをはじめとする海外FX業者は、いずれも日本の金融庁には未登録です。
金融庁警告の法的根拠は金商法第29条
無登録営業が問題となる法的根拠は、金融商品取引法第29条です。同条は金融商品取引業を行うには内閣総理大臣の登録が必要と定めており、無登録営業は違法とされます(出典:金融商品取引法|e-Gov法令検索)。
実際に多数の海外FX業者が「無登録で金融商品取引業等を行う者」として金融庁から警告書を発出されており、名称が公表されています(出典:無登録で金融商品取引業等を行う者の名称等について|金融庁)。金融庁は無登録の海外所在業者による勧誘への注意も繰り返し呼びかけています(出典:)。
▼関連記事
無登録業者を使う実務上のリスク
無登録であることの最大の実害は、トラブル時の追及が極めて困難になる点です。出金拒否や口座凍結が起きても、日本の金融庁の監督下にないため行政による救済を期待できません。
消費者庁も、無登録業者とのFX取引における出金トラブルなどの被害について注意喚起しています(出典:無登録業者とのFX取引にかかるトラブル|消費者庁)。海外FXを使うなら、運営歴・資金管理体制・日本語サポートの質を事前に見極めることが自己防衛の前提になります。
▼関連記事
入出金は安全?改正資金決済法と口座凍結リスク
2026年施行見込みの改正資金決済法により、海外FXへの銀行送金で口座が凍結されるリスクが高まっています。近年もっとも注意すべき実務的変化です。
従来、多くの海外FX業者はクロスボーダー収納代行という仕組みで入出金を処理してきました。国内の決済代行業者が国内銀行口座で円資金を集め、まとめて海外事業者へ送金する仕組みです。しかし、2025年6月に成立し2026年に施行見込みの改正資金決済法により、クロスボーダー収納代行への規制が大幅に強化されます。
なぜ個人の銀行口座が凍結されるのか
資金決済法改正と銀行のAML(マネーロンダリング対策)厳格化に伴い、収納代行業者と取引した個人の銀行口座が凍結・利用制限される事例が急増しています。収納代行業者宛の送金や、業者からの着金が「不審な取引」と検知されると、取引履歴が調査対象になるためです。
XMTradingといった主要海外FX業者は、2026年半ばに過去の国内銀行送金による入金履歴をリセットする特例措置を実施しました。Axiはいちはやく出金ルールの改定を行なっております。業界全体として、銀行送金から仮想通貨送金へ入出金ルートをシフトする動きが進んでいます。
口座凍結を避ける実務的な対策
リスクを下げるには、以下のポイントを押さえておくことが有効です。
- 海外FXへの入出金に生活費のメイン口座を使わない(取引専用口座を分ける)
- 業者が推奨する入出金方法(仮想通貨送金など)を優先的に利用する
- BigBossのように仮想通貨送金を含む柔軟な入出金に対応した業者を選ぶ
- 短期間に多額の送受金を繰り返さない
入出金の安全性という観点では、国内FXは国内銀行での即時入金に対応し凍結リスクが基本的にないため、資金移動のストレスを避けたい人には明確なメリットになります。
信託保全と分別管理はどちらが安心?安全性を比較
資産保全は国内FXが圧倒的に有利、取引コスト(スプレッド)も国内FXが優位です。一方、約定の透明性では海外FXのNDD方式に利点があります。
国内FXは信託保全が法的に義務化されています。信託保全とは、顧客から預かった資産を業者の自己資産と分離し、信託銀行などの外部機関に管理を委託する制度です。GMOクリック証券やDMM FXのような国内業者は、万が一倒産しても顧客資産が全額返還される仕組みを備えています。さらに国内FXは金融商品取引法第46条の6第2項に基づき、自己資本規制比率120%以上の維持が義務付けられています。
一方、海外FXは信託保全が義務化されておらず、業者の自主的な分別管理に依存するため、倒産時の全額返還が保証されないリスクがあります。ただしAXIORYのように、信託保全に近い厳格な分別管理を実施し安全性の評価が高い業者も存在します。
▼関連記事
スプレッドと約定方式の違いは?
スプレッド(売値と買値の差=実質コスト)は国内FXが狭く有利です。国内FXはDD方式(業者が注文を社内処理する方式)が主流で、低スプレッドを提供しやすい構造です。
海外FXはNDD方式が主流です。NDD方式とは、注文を業者のディーラーを介さず直接インターバンク市場などに流す取引方式で、業者の利益相反が起きにくく約定の透明性が高いのが特長です。AXIORYは平均約定最速0.029秒という約定力を掲げています。ただしNDD方式はスプレッドがやや広くなる傾向があり、取引コスト重視なら国内FXに分があります。
なお、国内FX市場の規模や出来高は一般社団法人金融先物取引業協会が公式統計を公表しており、市場の信頼性を確認する材料になります(出典:店頭外国為替証拠金取引の取引高|金融先物取引業協会)。
▼関連記事
どっちを選ぶべき?タイプ別おすすめと主要業者
海外FXと国内FXは、課税所得と取引スタイルで選ぶのが基本です。少額・ハイレバ・ボーナス重視なら海外FX、コスト・税制・資産保全重視なら国内FXが向いています。
海外FXが向いている人と主要業者
少額資金で効率よく利益を狙いたい人、追証による借金を絶対に避けたい人は海外FXが向いています。海外FXは最小10通貨から取引できる業者もあり、極めて少額から参入可能です。
| 業者 | 最大レバレッジ | 特徴 |
|---|---|---|
| XMTrading | 1000倍 | 日本語サポート充実、知名度が高くボーナス豊富 |
| BigBoss | 2222倍 | 日本語サポート充実、ハイレバ、仮想通貨送金に柔軟対応 |
| HFM | 無制限 | KATANA口座は最大無制限レバレッジ、PAMMやCFDが豊富 |
| AXIORY | 2000倍 | 信託保全で、約定力が高い |
| ThreeTrader | 1000倍 | 業界最狭水準の低スプレッド |
ボーナスを活用したいならXMTradingやBigBoss、取引コストや約定力を重視するならAXIORYやThreeTraderが候補になります。いずれも日本の金融庁には未登録である点は理解したうえで利用しましょう。
▼関連記事
国内FXが向いている人と主要業者
取引コストを抑えたい人、資産保全の安心感を重視する人、損失を繰り越して節税したい人には国内FXが向いています。入出金で口座凍結リスクを避けたい人にも適しています。
- GMOクリック証券:低スプレッドと使いやすい自社ツール
- DMM FX:国内最大規模の口座数、LINEサポート、取引ポイント還元
両社とも最大レバレッジは25倍に制限されますが、金融庁ライセンスのもとで信託保全を備えた安心感が強みです。
併用という選択肢
実は「両方を使い分ける」のも合理的です。少額のハイレバ取引や短期勝負は海外FX、まとまった資金での中長期運用は国内FX、というように役割を分ければ、それぞれの長所を活かせます。ただし前述のとおり損益通算はできないため、確定申告は別々に行う必要があります。
よくある質問(FAQ)
個人が海外FX業者を利用して取引するのは違法ですか?
違法ではありません。日本の金融庁が禁じているのは無登録業者による勧誘であり、利用者が自発的に取引すること自体を罰する法律はありません。ただしトラブル時の救済は期待しにくい点に注意が必要です。
国内FXと海外FXの口座を併用すれば損益通算して節税できますか?
できません。国内FXは申告分離課税、海外FXは総合課税と税制区分が完全に異なるため、国内FXの利益と海外FXの損失(またはその逆)を相殺することは法的に不可能です。
海外FXは税金が高すぎて常に国内FXより不利ですか?
そうとは限りません。海外FXの利益は他の所得と合算して課税されるため、給与などを含めた「課税される所得」が総合計で195万円以下であれば、税率は約15%となり、国内FXの一律20.315%よりも低くなります。少額で取引する初心者や低所得層の副業トレーダーにとっては、海外FXの方が税制面で有利になるケースもあります。
海外FXで出た損失は翌年の利益から差し引けますか?
できません。海外FXが属する総合課税の雑所得には損失の繰越控除が適用されず、損失はその年内で切り捨てとなります。3年間の繰越ができるのは国内FXのみです。
海外FXの利益が会社にバレるのを防げますか?
防げます。確定申告時に住民税の徴収方法として「自分で納付(普通徴収)」を選択すれば、副業分の住民税が給与天引きに合算されず、会社に知られにくくなります。
海外FXを使っているだけで銀行口座が凍結されますか?
凍結される可能性があります。資金決済法改正やAML厳格化に伴い、収納代行業者宛の送金や着金が不審な取引と検知され、個人の口座が凍結・利用制限される事例が増加しています。取引専用口座の利用や仮想通貨送金の活用でリスクを下げられます。
まとめ:自分の所得と目的に合わせて選ぼう
海外FXと国内FXは、レバレッジ・損失リスク・税制・安全性のすべてで性質が異なります。「どちらが優れているか」ではなく「自分に合うのはどちらか」で判断することが大切です。
まずは自分の課税所得を把握し、少額・ハイレバを求めるなら海外FX、コストと安心を求めるなら国内FXから検討してみてください。海外FXを選ぶ場合は、運営実績・日本語サポート・入出金方法を必ず事前に確認し、取引専用の銀行口座を用意することが安全な第一歩になります。
著者(Rank FX 執筆者)
編集部
Rank FX編集部は、「海外FXをもっと安全に。」をコンセプトに情報発信を行っています。
FX取引にある程度慣れてくると、より高いレバレッジや多様な取引環境を求めて、海外FXブローカーに関心を持つ方が増えてきます。しかし、日本語対応で信頼できるライセンス取得済みの業者を見極めるのは容易ではありません。
そこで当編集部では、日本語で利用できる安全な海外ブローカーや、人気の高いMT4・MT5対応業者の情報をわかりやすくまとめ、初心者から中上級者まで役立つ記事を発信しています。